
Em outubro não tem reunião do Copom. A última decisão saiu em 16 de setembro, quando a Selic caiu de 14% para 13,75% ao ano, no quinto corte seguido de 0,25%. A próxima reunião só acontece em 3 e 4 de novembro, já com o resultado do segundo turno das eleições presidenciais conhecido e com o crédito em 2027 já precificado.
Em outras palavras, para quem olha só a taxa básica, o mês está parado.
Mas não está. Na véspera do primeiro turno das eleições, o contrato de DI para janeiro de 2031 fechou a 14,005% ao ano. Oito dias depois, a 12,231%. Na sexta passada, já estava em 12,72%. Em quinze dias, a ponta longa da curva caiu quase 1,8 ponto percentual e devolveu meio ponto. Para fins de comparação, desde março, o Copom cortou 1,25% em cinco reuniões.
E aqui está a pimenta desta semana: o mercado de crédito passa o ano discutindo a Selic, mas quem está precificando o crédito de 2027 é a urna. E o devedor que vai bater na porta da cobrança em 2027 está sendo contratado agora, a preço de véspera de eleição.
O que o mercado espera para esta semana (e para o crédito em 2027)
O Boletim Focus divulgado hoje pelo Banco Central é como um filme congelado em um único frame. A mediana da Selic para o fim de 2026 segue em 13,25%, o que significa mais dois cortes de 0,25 ponto, em novembro e dezembro. Para o fim de 2027, 12% ao ano, número que não muda há 18 semanas.
A inflação de 2026 continua em 5,22%, acima do teto de 4,5%, depois de quatro altas seguidas. O PIB caiu de 1,85% para 1,83%, e o dólar de fim de ano recuou para R$ 5,13.
Ou seja: o consenso dos economistas mal se mexeu. Já a curva de juros, onde o dinheiro é efetivamente colocado em risco, fez uma viagem de ida e volta. Quando o resultado do primeiro turno das eleições foi lido como redução do risco fiscal, a ponta longa despencou. Quando as pesquisas do segundo turno voltaram a mostrar empate técnico, parte desse alívio foi devolvida, e só na quinta-feira (15/10) o DI 2031 subiu de 12,494% para 12,760%.
Não é papel deste blog dizer quem é melhor para o país. É papel dele mostrar o que esse movimento faz com o crédito, e isso independe de quem vencer.
| Indicador | Valor | Leitura |
| Meta Selic (desde 16/09) | 13,75% | Próximo Copom: 3 e 4/11 |
| Focus – Selic fim de 2026 | 13,25% | Mais dois cortes de 0,25 |
| Focus – Selic fim de 2027 | 12,00% | Sem mudança há 18 semanas |
| Focus – IPCA 2026 | 5,22% | Acima do teto de 4,5% |
| Focus – IPCA 2027 | 4,32% | Subiu de 4,30% |
| Focus – PIB 2026 | 1,83% | Caiu de 1,85% |
| Focus – Dólar fim de 2026 | R$ 5,13 | Recuou de R$ 5,15 |
| CDI (16/10) | 13,65% | Custo de oportunidade do caixa |
| DI jan/2027 (01/10 → 16/10) | 13,56% → 13,49% | Praticamente parado |
| DI jan/2031 (01/10 → 09/10 → 16/10) | 14,01% → 12,23% → 12,72% | −178 pb e +49 pb em 15 dias |
Fontes: Banco Central (Boletim Focus de 19/10/2026 e decisão do Copom de 16/09/2026); B3, taxas de ajuste e fechamento dos contratos de DI divulgadas pela imprensa especializada.
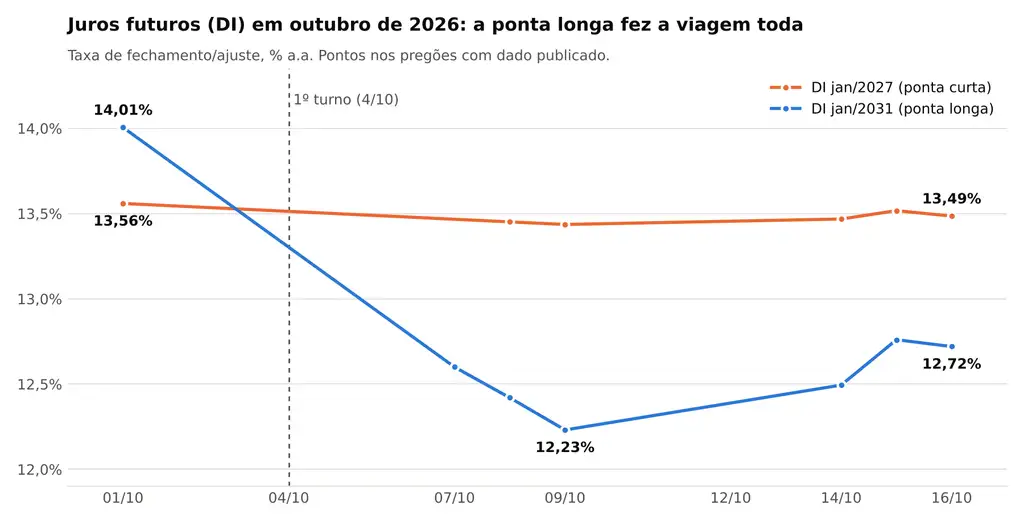
Fonte: B3, fechamentos e ajustes divulgados por Money Times, InfoMoney e DGABC. Elaboração: Tabelando com Tambellini.
Repare no gráfico: a ponta curta, que reflete a Selic dos próximos meses, ficou praticamente parada. Os cortes de novembro e dezembro já estão no preço. Toda a volatilidade ficou na ponta longa, que é justamente a que importa para quem concede crédito com prazo.
Por que a ponta longa importa mais do que a Selic para quem concede (e para quem cobra)
A Selic define o custo do dinheiro de hoje. A curva define o preço de um contrato que vai vigorar até 2028, 2029 ou 2031. Financiamento de veículo em 48 ou 60 meses, consignado, imobiliário, capital de giro prefixado: tudo isso é precificado a partir do custo de captação para o prazo, e não da taxa básica do dia. O mesmo vale para FIDCs, fintechs e securitizadoras, que se financiam olhando para a curva.
E os dados mais recentes do Banco Central mostram exatamente essas modalidades puxando o crédito concedido às famílias. Em agosto, o saldo chegou a R$ 4,7 trilhões, alta de 10,5% em doze meses, com o crescimento concentrado em veículos, cartão rotativo e consignado privado.
A taxa média de veículos estava em 26,42% ao ano. A taxa média do crédito concedido à pessoa física subiu de 36,60% para 38,18% em doze meses, mesmo com a Selic em queda, como mostrei aqui.
Junte as duas coisas e o recado fica claro: o crédito que mais cresce é o de prazo longo, e o prazo longo é o que está sendo reprecificado pela eleição.
O devedor de 2027 está sendo contratado agora
Toda safra carrega a taxa do dia em que nasceu. O contrato prefixado assinado em outubro ou novembro não vai ficar mais barato porque a Selic vai cair em 2027. A parcela está travada. Quando esse cliente atrasar (e uma parte vai atrasar), a régua de cobrança vai lidar com a prestação que foi calculada nesta quinzena.
Diante disso, temos dois caminhos possíveis para depois do dia 25/10:
- Se o prêmio de risco ficar na curva: O crédito de prazo longo nasce mais caro, a parcela pesa mais no orçamento e o comprometimento de renda, que já estava em 29,5% segundo a PEIC de agosto, sobe. É risco de preço.
- Se o prêmio for devolvido: A captação barateia e o mercado tende a acelerar a concessão no início de 2027, com política de crédito afrouxando no embalo do otimismo. É risco de volume e de qualidade, e ele aparece na cobrança seis a doze meses depois.
O cenário que o mercado chama de “bom” também manda a conta. Só muda o endereço dela.
Operação de cobrança: o que fazer nesta quinzena
- Não planeje 2027 com a Selic do Focus: Monte o orçamento de cobrança em pelo menos dois cenários: um com o prêmio da curva mantido e outro com o prêmio devolvido. A mediana é exatamente o lugar onde a cobrança não quebra; ela quebra nas pontas.
- Marque as safras do 4T26: Identifique os contratos concedidos entre outubro e dezembro e acompanhe primeira parcela, roll rate e faixa de 15 a 90 dias separadamente. Trata-se da safra precificada no meio da maior oscilação de curva do ano.
- Precifique o acordo parcelado pela curva, não pela Selic: Um parcelamento de 24 meses é, na prática, um novo crédito prefixado. Com o CDI em 13,65%, a diferença entre desconto à vista e parcelamento longo precisa refletir esse custo de oportunidade.
- Analise com atenção veículos e consignado privado: São as modalidades de prazo longo que mais cresceram. Veículos já tinham 6,57% da carteira acima de 90 dias em agosto, um ponto a mais que um ano antes.
- Atenção ao preço das carteiras: Quem compra carteira inadimplente desconta o fluxo esperado pela curva. Curva mais alta significa preço de cessão mais baixo. Quem está vendendo ou comprando carteira deve reavaliar o timing.
- Coloque o calendário na parede:
- 25/10: Segundo turno das eleições;
- Fim de outubro: Estatísticas de crédito de setembro do Banco Central;
- 3 e 4/11: Reunião do Copom;
- Terça-feira seguinte: A ata da reunião.
Mas, por outro lado
Seria desonesto tratar a oscilação de uma quinzena como destino. Prêmio eleitoral é aposta, e boa parte dele costuma ser devolvida ou consolidada quando o mercado deixa de precificar pesquisa e passa a precificar decisões: quem comanda a equipe econômica, como fica o orçamento de 2027 e qual é a primeira sinalização concreta sobre gastos.
Também vale lembrar que, mesmo com a alta da última semana, o DI 2031 a 12,72% está bem abaixo dos 14,48% de meados de agosto. O custo de captação para prazo longo hoje é melhor do que era dois meses atrás.
Além disso, a curva segue invertida: o contrato de 2027 paga mais do que o de 2031, sinal de que o mercado continua apostando em juros menores à frente.
O problema é que, como já vimos este ano, captação mais barata não chega automaticamente ao boleto. O spread da pessoa física subiu enquanto a Selic caía. Se isso se repetir, o alívio da curva fica no banco, e o devedor continua pagando a taxa do medo.
Para onde olhar depois do dia 25
Na segunda-feira, 26, a pergunta que importa para quem trabalha com crédito e cobrança não é quem ganhou as eleições, e sim quanto do prêmio fica na curva, porque é a esse preço que a próxima safra vai nascer, e é com essa parcela que a sua régua vai negociar em 2027.
Minha recomendação é a mesma de sempre, com um ajuste: não espere alívio, e não planeje com um número só. Planeje com dois. Os dados de crédito do Banco Central entram no Radar Tabelando assim que forem publicados, e voltamos aqui com a leitura do Copom de novembro.
Sua operação está preparada para o crédito de 2027?
A G360 e a Universidade Tabelando desenvolvem equipes e estruturas de crédito e cobrança para planejar com cenários, e não com a mediana. Saiba mais!